
 行业资讯
十五五液冷产业:生命周期、发展瓶颈与市场规模预判
十五五液冷产业:生命周期、发展瓶颈与市场规模预判
一、执行摘要
(一)核心结论
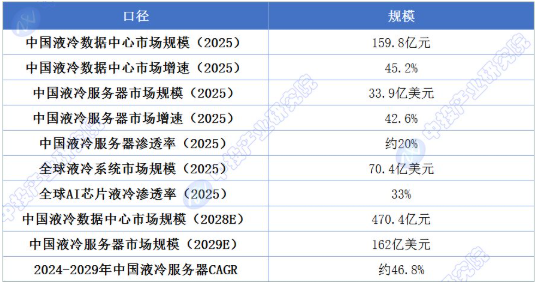
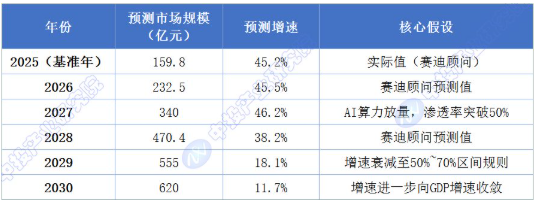
中国液冷散热产业已经越过成长拐点,正处在S曲线最陡的一段。2025年中国液冷服务器渗透率约20%,2021年还不到3%,预计2026年升至37%,2027年越过50%的扩散拐点。以20%的累计渗透率衡量,产业已越过约16%的“鸿沟临界点”,进入规模化扩散阶段。市场规模方面,2025年中国液冷数据中心市场159.8亿元,同比增长45.2%;2026年预计232.5亿元,2028年达到470.4亿元。
全球市场的关键词是“从可选配置变成合规必选”。全球液冷系统市场从2025年的70.4亿美元增至2026年的84.6亿美元,年复合增速约20.2%,2030年预计达177.3亿美元。需要提醒的是,该平台存在多版本液冷系统市场报告,编制机构与统计口径各异,上述数字只代表该版本口径。全球AI数据中心液冷渗透率从2024年的14%升至2025年的33%;TrendForce集邦咨询预计2026年液冷在AI芯片的渗透率达53%,2027年逼近60%。另有机构口径显示,中国以42.9%的份额成为全球最大的液冷服务器单一市场,规模37.4亿美元、出货147.2万台,同比增长41.7%。
本轮景气由三条线共同支撑。一是AI芯片功耗压过风冷物理极限,英伟达GB200 NVL72整机柜功耗约120~130kW,下一代Vera Rubin NVL72升至190~230kW,而风冷方案的散热上限通常在20~30kW/柜。二是PUE监管从“鼓励引导”变成“硬性约束”,风冷方案被政策逐步排除在外。三是国产供应链在冷板、CDU等核心环节成型,整体国产化率超过90%,为规模放量提供了供给保障。
投资与战略建议围绕三条主线展开。其一是冷板式液冷系统集成。冷板式凭改造成本低、兼容现有架构占据93.5%的市场份额,已经具备CDU、Manifold等系统级交付能力的厂商,会同时吃到存量改造和新建智算中心的规模化订单。其二是浸没式液冷的前瞻布局。浸没式目前只占6.5%,但增速更快,2028年预计达32.9亿元,是超高密度训练场景的主攻方向。其三是上游核心零部件的国产替代。冷板、CDU等环节的整体国产化率已超90%,但高端微通道冷板、高功率泵阀与精密温控芯片的国产化率仍然不高,替代空间最大。
风险集中在三处。价格竞争正在侵蚀利润,英维克2026年一季度营收11.75亿元、同比增长26.03%,归母净利润只有865.76万元、同比下降81.97%,扣非净利润539.29万元、同比下降87.10%,液冷龙头“增收不增利”已经出现。产能集中扩张将在2027年前后进入释放窗口,阶段性过剩压力不容忽视。技术路线尚未收敛,冷板式壁垒不足以挡住新进入者,浸没式、相变冷却又没有完全成熟,企业在旧产能和新研发之间两头承压。
(二)方法论声明
本报告以产业生命周期理论为框架,对液冷散热产业做阶段判定和趋势推演。液冷散热属于“成长期→规模化扩散加速”产业,当前累计渗透率约20%,落在16%~30%的增长区间。预测采用成长期产业的“S曲线分段衰减”框架,综合赛迪顾问、IDC、TrendForce集邦咨询、中金公司等机构数据,以上市公司年报作为验证依据,并做乐观、中性、悲观三情景交叉验证。
主要数据来源包括:赛迪顾问《2025-2026年中国液冷数据中心市场报告》、IDC中国半年度液冷服务器市场跟踪、TrendForce集邦咨询、中金公司、Research and Markets(The Business Research Company)、液冷及温控上市公司2025年年报与2026年一季报,以及国家发展改革委、工业和信息化部、中央网信办等部门的公开文件。
本报告涉及三个统计口径,使用前需要区分。“液冷数据中心”指数据中心内液冷散热系统及相关基础设施的整体市场,侧重散热系统价值;“液冷服务器”指服务器整机中采用液冷方案的出货价值,包含整机价值,基数更大;“AI数据中心液冷”只针对AI训练与推理场景,渗透率显著高于全数据中心口径。三者的统计范围依次收窄,渗透率数据不能直接横向比较。赛迪顾问的“液冷数据中心”口径与IDC的“液冷服务器”口径同样存在范围差异,两者的市场规模也不宜直接比较。
二、行业阶段判定
(一)累计渗透率
渗透率是判断产业阶段最直接的标尺,但它必须按口径分开看。
全球口径下,TrendForce集邦咨询数据显示,2025年全球AI数据中心液冷渗透率为33%(按AI芯片口径统计),2024年为14%,2026年预计升至53%。这一口径统计的是“AI芯片采用液冷方案的比例”,与“全部数据中心液冷渗透率”差别很大:前者反映高密度场景的技术刚需,后者受存量通用服务器拖累而明显偏低。
中国口径下,中国液冷服务器渗透率已从2021年不足3%提升至2025年约20%,预计2026年升至37%,2027年突破50%。中国口径(20%)低于全球AI数据中心口径(33%),原因同样是统计范围:全球数据聚焦高密度场景,中国数据覆盖全部服务器出货量,其中包含大量非AI通用服务器。在AI训练场景中,液冷已接近全面覆盖。
技术路线之间也在分化。冷板式液冷凭改造成本低、兼容现有架构,2025年市场规模149.4亿元,占93.5%;浸没式液冷10.4亿元,占6.5%,但增速更快,2028年预计达32.9亿元。
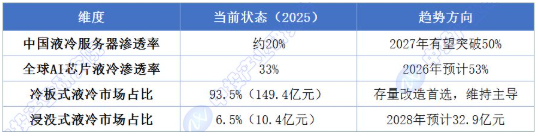
图表1 中国液冷散热产业渗透率与技术演进路径
注:中国液冷服务器渗透率按全部服务器出货量统计,全球AI芯片液冷渗透率按AI芯片出货量统计,冷板式与浸没式占比为液冷数据中心市场口径。
数据来源:赛迪顾问、TrendForce集邦咨询、中投产业研究院
(二)行业增速与GDP增速对比
2025年中国液冷数据中心市场增速45.2%,约为同期GDP增速(5%)的9倍。IDC数据显示,2025年中国液冷服务器市场规模33.9亿美元,同比增长42.6%,预计2024年至2029年复合增速约46.8%,2029年达到162亿美元。按两个口径衡量,行业增速都远高于GDP增速1.5倍这一阈值,成长期特征明确。
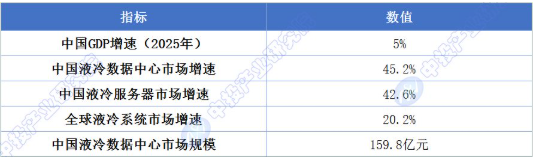
图表2 2025年液冷散热行业增速与宏观经济增速对比
注:全球液冷系统市场数据由The Business Research Company编制,与IDC、赛迪顾问的统计口径不可比。
数据来源:赛迪顾问、IDC、Research and Markets、国家统计局、中投产业研究院
(三)阶段判定结论
当前阶段:成长期加速扩散阶段。
从三个维度看,结论一致。渗透率维度,中国液冷服务器渗透率约20%,位于16%~30%的增长区间,S曲线最陡的一段尚未走完;增速维度,45.2%的行业增速远高于GDP增速的1.5倍阈值,行业处于量价齐升阶段;增长逻辑维度,驱动力已从政策补贴切换为技术刚需,AI芯片功耗倒逼散热方案升级,需求确定性明显强于上一轮。
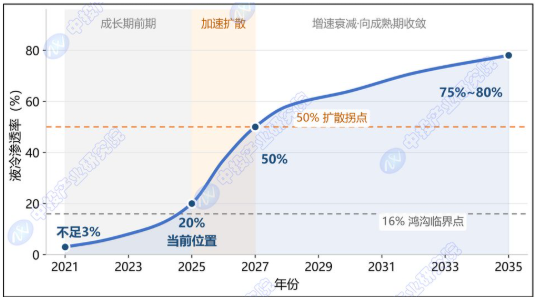
图表3 中国液冷散热产业生命周期曲线及当前位置
注:曲线为示意,横轴为时间、纵轴为液冷渗透率;2027年越过50%扩散拐点,2030年后逐步向70%以上收敛。
数据来源:中投产业研究院
三、发展驱动力分析(五维矩阵)
(一)政策维度
政策是液冷散热最核心的外部变量,而且驱动力已经从“行业引导”转为“硬性约束+财政激励”。
国家层面,液冷散热已纳入算力基础设施绿色化转型的核心议程。2024年7月,国家发展改革委等四部门印发《数据中心绿色低碳发展专项行动计划》,明确到2025年底全国数据中心平均电能利用效率降至1.25以下、国家枢纽节点新建数据中心项目不得高于1.2,并因地制宜推动液冷散热技术应用。2026年3月5日,“算电协同”首次写入《政府工作报告》,与超大规模智算集群一同被列为国家级新基建工程,算力与电力的融合从地方试点、部门政策上升为国家战略部署。2026年9月4日,中央网信办等七部门联合印发《促进数字化绿色化协同转型发展实施方案(2026-2030年)》,提出支持液冷散热、余热回收、低功耗芯片等技术的创新和推广,并加快“老旧小散”算力设施设备更新改造。
约束之所以必要,是因为能耗总量已经上来了。国家能源局数据显示,2025年全国算力中心用电量1700亿千瓦时,占全社会用电量的1.6%;到2030年,数据中心用电量预计突破7000亿千瓦时,占比升至5%以上。制冷是数据中心第二大耗能环节,能耗占比30%~40%,传统风冷数据中心的PUE普遍高于1.4。在PUE红线持续收紧的情况下,风冷方案的合规空间被不断压缩。
地方层面,北京算力券3.0对液冷服务器采购给予补贴,深圳、贵州等地在算力基础设施政策中把液冷列为重点支持方向。
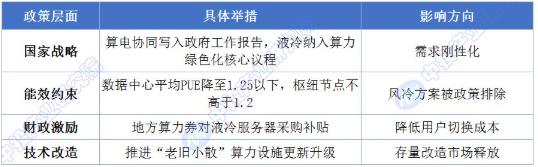
图表4 液冷散热政策支撑体系
数据来源:国家发展改革委、工业和信息化部、中央网信办
(二)资本维度
资本对液冷散热的关注度自2025年以来快速上升,但盈利兑现的压力同时暴露出来。
二级市场方面,液冷概念板块受到资金持续追捧,业绩兑现却开始分化。英维克2025年营收60.68亿元、同比增长32.23%,归母净利润5.22亿元、同比增长15.30%,净利率持续下滑;2026年一季度营收11.75亿元、同比增长26.03%,归母净利润865.76万元、同比下降81.97%,扣非净利润539.29万元、同比下降87.10%,经营活动产生的现金流量净额约-3.86亿元。当季毛利率24.29%,较2025年四季度的28.93%下降约4.6个百分点,为两年来的最低水平。2026年上半年,公司营收30.17亿元、同比增长17.24%,归母净利润1.85亿元、同比下降14.32%,综合毛利率从2023年上半年的32.04%压缩至24.93%。龙头的处境尚且如此,行业盈利水平的下行是普遍现象。曙光数创的冷板液冷业务毛利率在2025年降至10.36%,“订单不缺、收入高增、利润承压”成为这一赛道的共同特征。花旗重申“卖出”评级,理由是英维克连续三个季度业绩不及预期、市场一致盈利预期过高。
一级市场方面,融资活跃度明显提升。云酷智能完成近亿元融资,由长江资本、长缆科技联合战略领投,奥恺投创跟投;芯寒智能完成近亿元Pre-A轮融资,由普华资本、东方嘉富、浙江省创新投资集团联合领投。依米康完成上市以来首次聚焦算力温控赛道的定增,募集资金约3.11亿元,用于产能扩建和高端实验室升级。金富科技拟以简易程序定增募资不超过3亿元,投向金富华南液冷板生产基地、卓晖金属液冷组件扩产、联益热能液冷组件扩产三个项目。
产能方面,国内头部液冷企业普遍处于扩产和垫资抢单阶段,现金流压力成为行业共性问题。
(三)产业供给维度
供给端的特征是产能快速扩张、供应链国产化推进,同时利润空间收窄。
国产化进展存在明显的环节差异。冷板、CDU等核心部件的整体国产化率已超过90%,供应链相对成熟,但高端微通道冷板、电子氟化液等高性能规格的国产化率仍然不高,还在爬坡;快插接头(UQD)国产化率约55%~65%,不同机构口径存在差异,高可靠产品的良率和产能爬坡仍需时间;高功率泵阀与精密温控芯片仍依赖进口。上游的钎焊换热器、磁悬浮泵等环节,自主化率正从35%向60%推进。
从扩产和格局看,曙光数创是目前国内液冷设备的头部厂商。赛迪顾问《2025-2026年中国液冷数据中心市场报告》显示,其市场份额为56.8%,连续五年位居国内数据中心液冷设备市占率第一,在AI推理场景的市占率同样超过50%。2026年4月,曙光数创发布MW级相变浸没整机柜方案C8000 V3.0,可支撑单机柜900kW以上功率,PUE低至1.04。英维克提供从冷板、快速接头到冷却液的全链条液冷方案,单机柜散热能力突破100kW,PUE低至1.15。高澜股份、申菱环境等企业则在冷板式与浸没式多技术路线上各有侧重。
但制造门槛并不算高,这是行业集中度持续承压的原因。冷板依赖CNC微米加工与真空钎焊,Manifold靠无缝焊接与表面处理,UQD接头是高精度车削与阀件配合,所需的机床、真空炉、焊接设备和传感器早已实现国产自供。设备、技术和客户都不存在绝对瓶颈,初代液冷技术因此陷入同质化竞争,大量企业以成本价抢市场。高澜股份在投资者互动平台也表示,该板块毛利率相对偏低,主要原因是行业市场化竞争激烈、整体注重极致性价比。
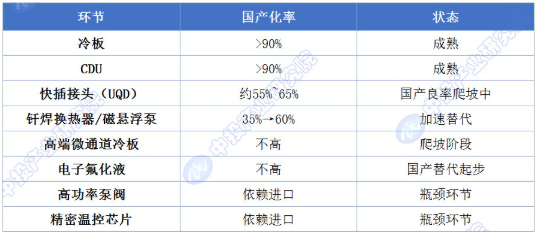
图表5 中国液冷散热产业链核心环节国产化率
注:CDU为冷量分配单元,UQD为快插接头。冷板、CDU的90%以上是环节整体口径,高端微通道冷板与电子氟化液的高性能规格国产化率仍然不高。快插接头国产化率各机构口径差异较大,此处取公开信息的区间值。
数据来源:赛迪顾问、中投产业研究院
(四)技术维度
技术是当前最核心的变量,冷板式、浸没式、喷淋式三条路线并行推进。
冷板式液冷是商业化落地的主流方案,对现有服务器架构改动较小、改造成本低,适用于存量机房改造和新建智算中心。液冷散热效率可达风冷的10倍至50倍,能把芯片核心温度从100℃降到60℃以下。以10MW IT负载数据中心为例,采用浸没式液冷每年可节省电费3400多万元,长期运营的经济性优势明显。
浸没式液冷面向超高密度场景,可支撑单柜100kW至250kW的功率密度,PUE低至1.03至1.05。国产浸没式相变液冷换热技术已在河南郑州上线投用,可支持单机柜兆瓦级功率,是传统液冷方案的3倍至5倍,比风冷节电30%以上。
喷淋式液冷在特定场景实现了差异化应用。全国一体化算力网络国家(贵州)主枢纽中心采用喷淋式液冷后,服务器有效算力提升约30%,芯片温度较风冷降低10℃至20℃,能耗降低约40%。
真正的牵引来自AI芯片端。英伟达GB200 NVL72整机柜功耗约120~130kW,其中液冷覆盖约115~120kW,风冷辅助散热约10~17kW;GB300 NVL72机柜功耗提升至约130~140kW;下一代Vera Rubin NVL72提供Max Q与Max P两种功耗档位,机柜功耗分别约190kW和230kW,两种档位硬件设计相同,目的是适配不同数据中心的供电规格。作为对照,传统风冷方案的散热上限通常在20~30kW/柜。英伟达已确认Rubin平台采用100%全液冷架构,计算托架与NVSwitch托架均为无风扇设计。
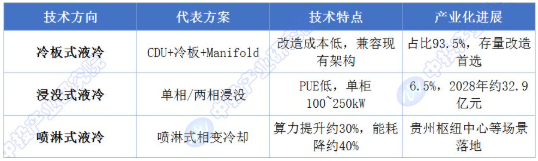
图表6 液冷散热核心技术路线与产业化进展
数据来源:赛迪顾问、经济日报、中投产业研究院
(五)用户维度
用户是产业链的最终裁决者。液冷散热的买家主要是互联网与云服务厂商、电信运营商、第三方IDC服务商和智算中心运营商,他们的采购节奏直接决定产业增速。
从行业分布看,智算与互联网是液冷数据中心的两大核心驱动力。2025年智算行业液冷销售额27.1亿元,互联网行业23.0亿元,金融、电信分别17.9亿元和12.1亿元,教育、能源、医药、交通等行业需求同样广泛,其他行业合计63.0亿元。液冷技术正从头部场景向多行业加速渗透。
在AI芯片供应链上,英伟达放开了液冷供应商认证权限,只提供设计参考和合格供应商名单;谷歌TPU机柜转向直采模式,绕过台系集成商直接与大陆厂商合作。领益智造旗下立敏达(Readore)已进入英伟达Rubin架构的Manifold生态,是该生态中的中国大陆供应商,此前已在供GB200和GB300液冷板;银轮股份为英伟达GB200/GB300平台提供微通道液冷板和快接头。叠加台系及欧美龙头产能紧张,国内液冷厂商正从二级配套商升级为一级供应商。
ASIC芯片端同样在放量。谷歌、亚马逊、微软、meta都在加速自研ASIC。谷歌TPU v7 Ironwood配套机柜全面采用全液冷;meta MTIA系列从MTIA 400开始引入液冷方案。TrendForce预计2026年基于ASIC的AI服务器出货占比将提升至27.8%,增速超越GPU服务器,与GPU产业链共同构成液冷需求的双引擎。
电信运营商也已把液冷CDU纳入常规集采。2026年7月,中国移动江苏公司为南京科创数据中心智算客户招标12套500kW的CDU换热单元及配套管路与工质液;8月,浙江公司启动2026—2028年冷板式液冷CDU集中采购,预估采购200台300kW机型,用于长三角及省内多地数据中心,并设定不含税单价最高限价13万元/台。运营商普遍采用框架协议加单价上限的采购方式,供应商的报价空间在投标环节就已被压缩。
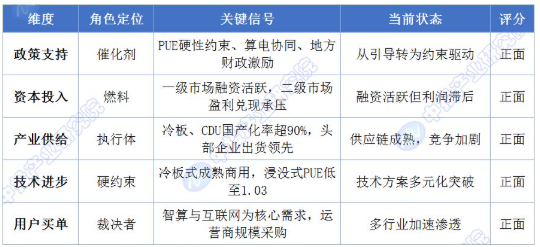
图表7 液冷散热五维研判矩阵分析
资料来源:中投产业研究院
(六)五维综合评分
五个维度全部为正面。政策端的硬性约束加速需求释放,资本端密集投入推动产能扩张,供给端国产供应链成熟支撑规模化交付,技术端多条路线并行突破,用户端多行业需求加速渗透。五条线同时向上,构成了液冷散热产业增长确定性的来源。
四、市场规模预测
(一)TAM测算与关键假设
图表8 2025年中国液冷散热市场规模基准
数据来源:赛迪顾问、IDC、TrendForce集邦咨询、中投产业研究院
核心假设有四条。
第一,AI算力需求是最强的拉动力。中金公司预测,2026年全球智算中心液冷市场规模将达1147亿元、同比增长273%;国海证券测算,2026年全球数据中心液冷市场空间有望达165亿美元。中国作为全球最大的液冷服务器单一市场,会直接受益于这轮全球性扩张。
第二,冷板式液冷在中短期仍占绝对优势。冷板式占比93.5%,是存量机房改造的首选方案。随着国内GB200、GB300等强制液冷平台出货加速,冷板式液冷市场有望进入快速增长期。
第三,浸没式液冷提供结构性增量,2028年有望达32.9亿元,在超高密度训练场景中渗透加速。
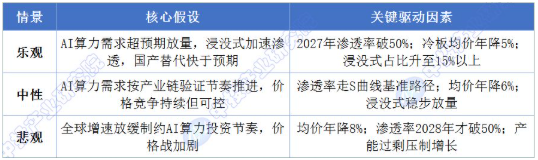
第四,价格竞争会带动均价下行。冷板式方案同质化程度较高,新进入者以成本价抢市场。公开市场信息显示,冷板式液冷单元价格年降压力显著,部分产品年降幅约15%~20%;该数据来自公开市场信息而非头部机构发布,仅供参考。综合考虑产品结构升级对均价的拉升作用,本报告设定冷板式液冷综合均价年降假设为5%~7%。
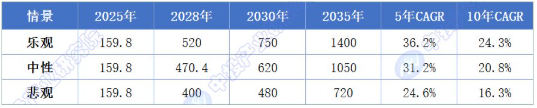
(二)三情景预测数据表(5年逐年与10年远景)
图表9 2025-2030年中国液冷散热市场规模三情景预测
单位:亿元
注:2025年为基准年;5年、10年CAGR分别按2025-2030年、2025-2035年计算。
数据来源:中投产业研究院
图表10 中国液冷散热市场三情景核心假设说明
数据来源:中投产业研究院
图表11 2025-2030年中国液冷数据中心市场逐年预测(中性情景)
数据来源:中投产业研究院
口径对比说明。IDC预测2024-2029年中国液冷服务器市场复合增速约46.8%,本报告中性情景5年复合增速为31.2%。差异主要来自口径。IDC聚焦液冷服务器整机出货价值,基数较小(2025年33.9亿美元,约合人民币245亿元);本报告预测的是液冷数据中心整体市场(含散热系统与基础设施),2025年基数为159.8亿元人民币。液冷服务器包含整机价值,液冷数据中心侧重散热系统价值,后者增速受价格下行影响更直接。两个口径不能直接比较。
2035年远景预测(中性情景)。假设2030-2035年渗透率从约60%逐步提升至75%~80%,增速逐步向GDP增速收敛。中性情景下,2035年中国液冷数据中心市场规模预计达1050亿元,核心假设是存量替换需求开始释放,浸没式液冷占比提升至20%以上,高功率泵阀和精密温控芯片国产化率提升至60%以上。
五、关键拐点监测
(一)本阶段核心拐点定义
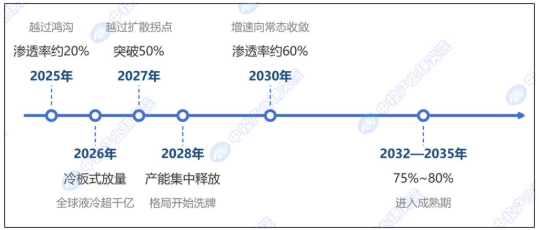
液冷散热处在成长期加速扩散阶段,它的“拐点”含义与导入期产业的渗透率跃迁不同。未来5至7年,需要重点监测三个结构性拐点。
拐点一,冷板式液冷规模化放量拐点(2026年)。随着英伟达GB300等强制液冷平台大量出货,以及国内更先进的AI芯片规模出货,冷板式液冷市场有望进入快速增长期。中金公司预测,2026年全球智算中心液冷市场规模达1147亿元、同比增长273%。不过机构对兑现时点的判断存在分歧:赛迪顾问认为2025年液冷数据中心市场集中度偏低,头部厂商的业绩普遍未兑现市场预期,真正的业绩爆发点可能要到2027年至2028年才会出现。需求放量与利润兑现并不同步,这一点在判断拐点时应予区分。
拐点二,渗透率突破50%的扩散拐点(2027年)。中国液冷服务器渗透率预计2027年突破50%,这意味着液冷从主流方案变成绝对主导方案,S曲线也走到凹转凸的数学拐点。越过50%之后,增速进入加速衰减阶段,但绝对增量的规模仍然可观。
拐点三,行业格局出清与集中度重塑拐点(2028-2030年)。产能集中释放叠加价格竞争持续,行业会迎来一轮洗牌,竞争焦点从“谁能扩产更快”转向“谁的良率更优、谁的客户绑定更深”。
(二)拐点时间窗口预测
图表12 液冷散热关键拐点时间轴
数据来源:赛迪顾问、中金公司、IDC、TrendForce集邦咨询、中投产业研究院
(三)拐点信号监测清单
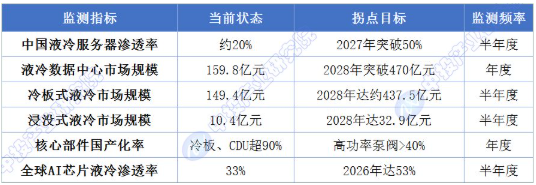
图表13 液冷散热关键拐点监测指标清单
注:当前状态为2025年数据,全球AI芯片液冷渗透率为AI芯片口径。
数据来源:赛迪顾问、中金公司、IDC、TrendForce集邦咨询
六、风险提示
(一)风险矩阵(概率×影响)
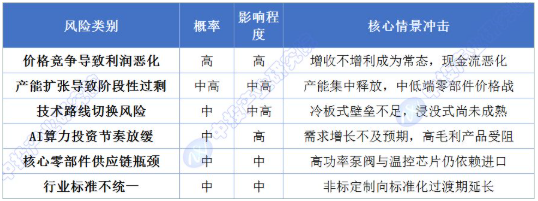
图表14 液冷散热产业风险矩阵(概率×影响)
资料来源:中投产业研究院
(二)风险对预测的修正影响
价格竞争风险。液冷行业正处在激烈的价格竞争中。大量企业入局后,通用型液冷部件产能迅速扩张,利润快速收窄。金富科技在股票交易异常波动公告中表示,当前液冷行业处于快速扩张周期,未来竞争格局可能发生显著变化,可能面临市场参与者增多、行业竞争持续加剧、产品毛利率承压下滑、行业产能阶段性过剩等问题。英维克2026年一季度归母净利润同比下降81.97%、扣非净利润同比下降87.10%,当季毛利率为两年来最低。价格竞争加剧的深层原因是技术门槛逐步降低,标准接口和模块化设计让产品趋于同质化;同时下游客户集中度高,互联网和电信巨头采购规模大、议价能力强,会持续压低供应商价格。如果价格战延续,行业可能出现规模增长但利润不增长的困境,进而影响资本再投入能力和技术迭代进度。
产能扩张风险。高景气吸引全产业链企业扎堆新建产能,2027年前后行业将迎来产能集中释放窗口。如果算力需求增速跟不上产能扩张速度,中低端标准化液冷零部件可能开启价格战,行业整体毛利率将受压。
技术路线切换风险。冷板式液冷国内市占率虽高,但技术壁垒不足以阻挡新进入者;浸没式、相变冷却等下一代方案尚未成熟,企业在旧产能和新研发之间两头承压。如果浸没式因成本下降和运维简化而加速渗透,冷板式厂商的既有产能可能面临贬值。
AI算力投资节奏风险。液冷散热当前增长的核心发动机是AI算力需求。如果科技企业因宏观经济下行或盈利能力下滑而放缓AI资本开支,液冷市场的增长会受到明显影响。TrendForce集邦咨询指出,液冷渗透率提升的核心驱动力是AI芯片持续迭代和CSP加速升级AI数据中心架构,一旦AI需求增速回落,高度集中于AI的产能结构将面临较大的调整压力。
标准与材料的隐性风险。长期以来各厂商技术路线不一、接口互不兼容,业主采购设备后往往要等半年以上才能完成部署投运。国内首部数据中心液冷国家标准GB/T 48023-2026《数据中心冷板式液冷系统技术规范》将于2027年2月1日起实施,首次体系化规定冷板式液冷系统及关键部件的技术要求和测试方法,并要求不同厂家的同规格快速接头插头插座可以互换。标准落地会缓解接口不统一的问题,但过渡期内不符合标准的存量非标产品将面临兼容性和维护成本上升。上游材料也在收紧:2026年AI服务器专用高端铜箔需求约2.4万吨、同比增长约260%,加工费上涨30%~50%;曾在液冷冷却液市场占据多数份额的3M公司已于2025年底全面退出PFAS制造领域,国产替代仍处在爬坡阶段。原材料涨价与产品降价同时发生,利润空间被两头挤压。
整体来看,中性情景的概率最高,但价格竞争节奏、产能扩张进度和AI算力投资这三个变量对预测的弹性影响很大。2026-2027年是验证冷板式液冷产能与需求匹配关系的关键观察窗口,同期浸没式液冷的技术成熟度和国产核心零部件的替代进度,将决定国内产业的中长期成长空间。